출처 · ajunews.com
결혼하면 대출 문이 좁아졌던 그 벽이, 10월 19일에 열립니다📋
한국주택금융공사가 9월 28일 보금자리론 소식을 동시에 두 가지 내놨습니다. 10월 금리는 석 달째 동결했고, 신혼부부 소득요건을 부부합산에서 1인 7천만원 이하로 넓혔습니다. 두 번 다 이번 달 안에 적용됩니다.
10월 금리, 얼마나 멈췄나
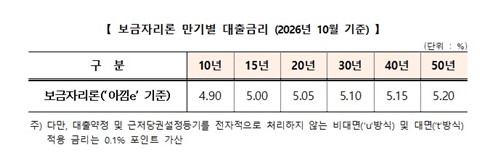
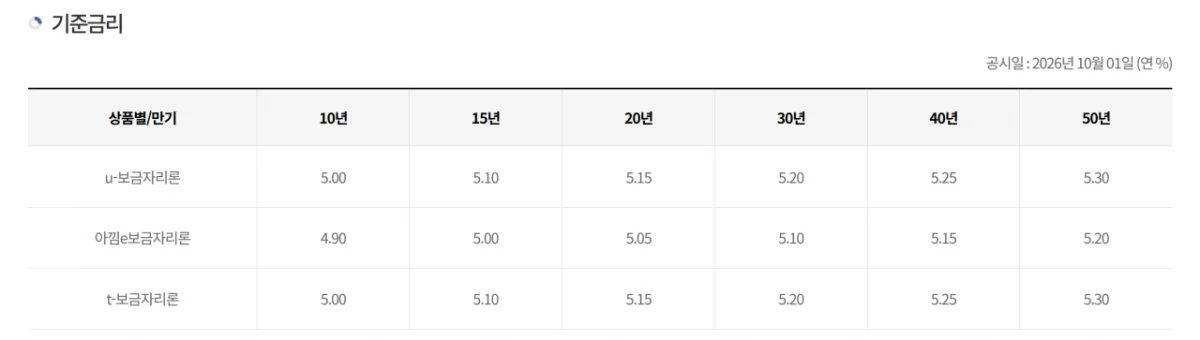
10월 기준금리는 9월 28일 공사가 발표했고 공식 공시일은 10월 1일입니다. 전 과정을 인터넷으로 처리하는 아낌e보금자리론 기준으로 연 4.90%(10년)~5.20%(50년)입니다.
| 만기 | 아낌e보금자리론 | u·t보금자리론 |
|---|---|---|
| 10년 | 4.90% | 5.00% |
| 15년 | 5.00% | 5.10% |
| 20년 | 5.05% | 5.15% |
| 30년 | 5.10% | 5.20% |
| 40년 | 5.15% | 5.25% |
| 50년 | 5.20% | 5.30% |
u·t보금자리론은 0.1%p씩 높습니다. 대출약정과 근저당 설정등기를 전자적으로 처리하지 않는 방식이라서입니다. 올해는 1월·2월·4월·5월·7월 이렇게 다섯 번 올랐고, 7월에 0.30%p 오른 뒤 8월부터 석 달째 동결입니다.
우대금리를 최대 1.0%p 받으면 최저 연 3.90%(10년)~4.20%(50년)까지 내려갑니다. 대출을 실행한 날부터 만기까지 금리가 고정되는 상품이라, 더 내려갈지 아닐지는 미리 장담하기 어렵습니다.
청년세대의 안정적인 주거 마련을 위한 정책대출 지원에 부족함이 없는지 지속적으로 살피고 보완해 나가겠다
김경환 한국주택금융공사 사장, 9월 28일
10월 19일, 결혼 페널티가 풀립니다
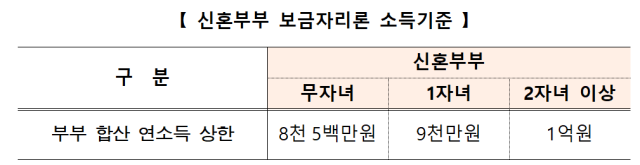
혼인신고를 하면 부부합산소득이 올라가 정책대출 대상에서 빠지는 일이 있었습니다. 보금자리론 기본 소득요건은 부부합산 연소득 7천만원 이하이고, 신혼가구만 무자녀 8,500만원, 1자녀 9,000만원, 2자녀 이상 1억원으로 넓어졌습니다.
10월 19일 신규 신청건부터는 부부합산이 기준을 넘더라도 1인 연소득이 7천만원 이하이면 신청할 수 있습니다. 대출신청일이 혼인신고일로부터 7년 이내이거나 결혼예정일이 신청일로부터 3개월 이내인 가구가 대상입니다.
| 구분 | 지금까지 | 10월 19일부터 |
|---|---|---|
| 소득 심사 | 부부합산으로만 판단 | 합산 초과 시 1인 7천만원 이하로 신청 가능 |
| 대상 가구 | 혼인신고 7년 이내 신혼가구 | 동일(결혼예정 3개월 이내 포함) |
| DTI 심사 | 부부 합산소득 기준 | 1인 적용 시 해당 차주 1명의 소득·부채 기준 |
예를 들어 무자녀 부부가 각각 4,000만원과 5,000만원을 번다면 합산 9,000만원이라 8,500만원 선을 넘어 이용이 어려웠습니다. 이제 연소득 4,000만원인 배우자가 차주가 되면 신청할 수 있습니다.
다만 두 가지는 그대로입니다. 부부합산이 원래 신혼 기준 안에 들어오면 임의로 한 사람만 고를 수 없고 합산으로 심사합니다. 또 규제지역 LTV·DTI 10%p 차감 예외는 부부 모두 무주택이면서 부부합산 연소득 7천만원 이하일 때만 받을 수 있어, 1인 요건만으로는 해당하지 않습니다.
1인 소득으로 적용하면 DTI도 그 사람의 소득과 부채로 따집니다. 소득요건을 맞춘 사람이 직접 차주가 돼야 하고, 우대금리와 실수요자 요건 확인용으로 배우자 소득은 함께 봅니다. 주택보유수는 여전히 부부 합산입니다. 이 개편은 8월 13일 정부의 부동산 시장 안정을 위한 금융 종합대책에 담긴 결혼 페널티 해소 방안의 후속 조치입니다.
그래도 기본 요건은 그대로
- 주택가격 6억원 이하의 공부상 주택
- 대출한도 3.6억원(다자녀·전세사기피해자는 4억원, 생애최초는 4.2억원)
- 부부합산 연소득 7천만원 이하가 기본, 신혼·다자녀는 완화 기준
- LTV는 아파트 기준 70%·기타주택 65%, DTI는 60% 이내
- 본건 담보주택을 제외하고 무주택 또는 1주택
- CB점수 271점 이상, 신용정보관리규약 해당사항 없음
- 만기 10~50년(40년은 만 40세 미만 또는 만 50세 미만 신혼가구, 50년은 만 35세 미만 또는 만 40세 미만 신혼가구)
| 우대 항목 | 우대폭 |
|---|---|
| 전세사기피해자 | 1.0%p |
| 한부모·장애인·다문화가구 | 각 0.7%p |
| 다자녀 3자녀 이상 가구 | 0.7%p |
| 다자녀 2자녀 가구 | 0.5%p |
| 신혼가구 | 0.3%p |
| 신생아 출산가구 | 0.2%p |
| 미분양관리지역 미분양 아파트 입주자 | 0.2%p |
| 저소득청년(만 40세 미만·연소득 7천 이하) | 0.1%p |
| 녹색건축물 인증 주택 | 0.1%p |
| 전자약정·전자등기 체결 | 0.1%p |
가산금리는 따로 있습니다. 담보주택이 규제지역이면 0.2%p가 붙는데 전세사기피해자는 제외입니다. 우대는 최대 1.0%p 안에서 중복 적용하고 전자약정·전자등기 우대는 그 위에 추가로 얹습니다. 3년 안에 중도상환하면 잔여일수에 따라 0.5% 한도의 수수료가 나옵니다.
내 집 구하는 사람이라면 먼저 이걸 대조하세요
- 신청서를 넣는 날이 10월 19일 전인지, 후인지
- 합산으로 갈지 1인 소득으로 갈지 — 1인 적용은 DTI도 그 사람 기준
- 담보주택이 규제지역인지, 예외 요건(부부 무주택 + 부부합산 7천 이하)에 드는지
- 40년·50년 만기를 볼 생각이라면 나이 조건이 맞는지
- 우대금리 항목에서 내 조건이 몇 개나 붙는지
저라면 10월 19일 이후 신청 일정을 먼저 잡고, 우대금리 항목부터 세어 볼 것 같습니다.
금리는 3개월째 그 자리에 멈춰 있습니다. 다만 1인 소득 심사로 바뀌면 DTI까지 달라지는 만큼, 19일 이후 신청서를 넣기 전에 두 사람 소득을 놓고 어느 쪽이 한도가 큰지 먼저 계산해 보세요.

댓글 0
댓글을 불러오는 중…