퇴직 직전에 이틀 교육, 그게 전부라는 걸 아십니까 🗓️
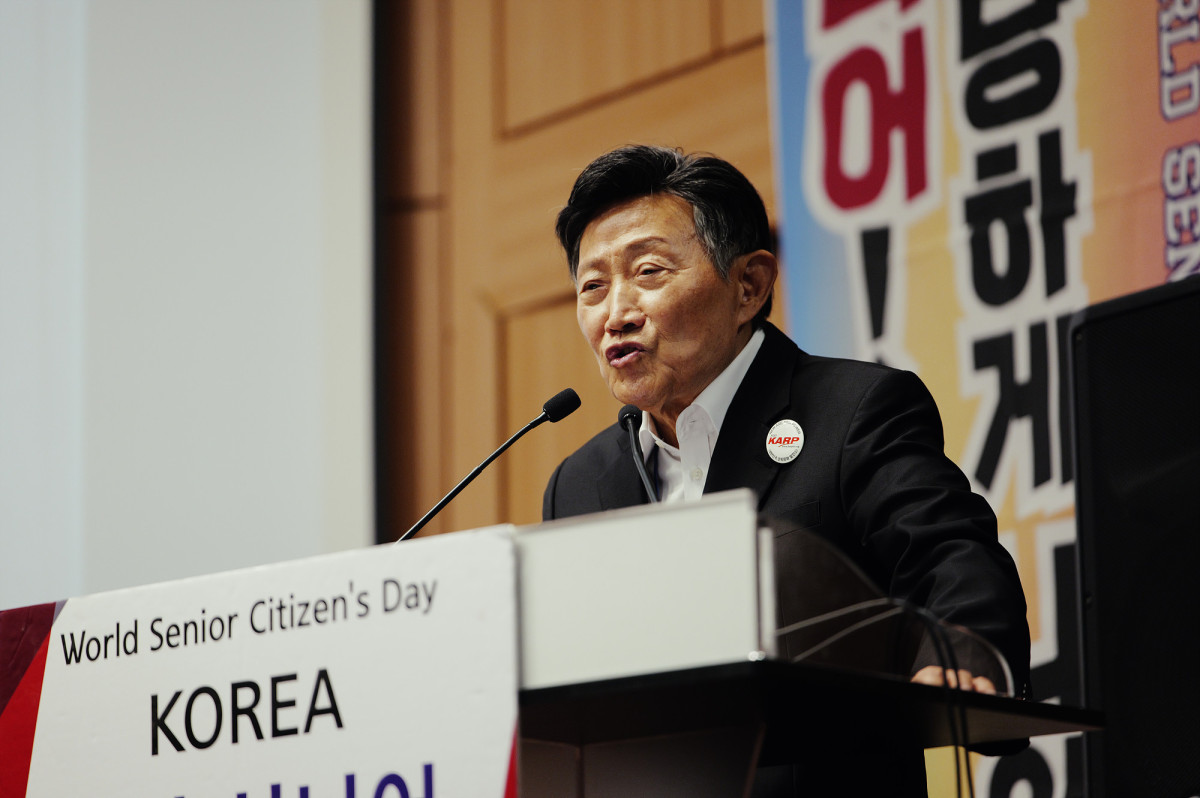
2026년 10월 1일, 대한은퇴자협회(대은퇴자협)는 “퇴직 후 수십 년의 삶을 이틀 교육으로 준비할 수는 없다 효과가 없다”고 성명을 냈습니다. 법이 정한 퇴직 지원의 최소 교육은 2일·16시간이고, 그게 3년 안에 한 번이면 된다는 게 현행 제도입니다.
저는 이 소식을 퇴직 연령이 다가온 분들의 “언제부터 무엇을 준비할까”라는 시간표 문장으로 읽었습니다. 법의 최소선을 먼저 보고, 우리 집 월 생활비 흐름과 겹쳐 놓으려고요.
🗓️ 첫째, 법이 정한 최소선부터 보지요
고령자고용법 제21조의3에 따라 2020년 5월부터, 전년도 월평균 고용보험 피보험자가 1천 명 이상인 사업주는 50세 이상 비자발적 퇴직예정자에게 진로설계, 취업 알선, 취업·창업 교육 중 하나 이상을 제공해야 합니다.
취업·창업 교육을 택하면 최소 기준은 2일·16시간이고, 퇴직예정일 전 3년 이내에 한 번이면 매년 반복할 의무는 없습니다. 여러 해에 걸쳐 나눠 받지 않아도 됩니다.
| 구분 | 현행 최소 기준 | 협회가 내놓은 시간표 |
|---|---|---|
| 대상 사업장 | 전년도 월평균 고용보험 피보험자 1천 명 이상 | 의무 대상 넓히기 2027년 500인 이상, 2029년 300인 이상 |
| 대상자 | 50세 이상 비자발적 퇴직예정자 | 5년 전부터 매년 |
| 교육 시간 | 2일·16시간 | 매년 1회 |
| 제공 시점 | 퇴직예정일 전 3년 이내 1회 | 퇴직 5년 전부터 |
알려진 내용이지만 실제 참여는 적습니다. 대은퇴자협회가 인용한 고용노동부 자료에 따르면, 의무 대상 기업 1,080곳 중 서비스를 제공한 곳은 643곳(59.5%)이었고, 대상 노동자 9만 5,733명 가운데 실제 참여자는 2만 7,179명으로 약 28.4%였습니다.
법이 퇴직 직전에 이틀만 교육하라고 한 것은 아니지만, 기업이 짧은 교육만으로 의무를 이행할 수 있는 구조인 것은 분명하다. 법적 최소 기준이 실제 삶의 전환을 준비하는 기준처럼 받아들여지고 있다.
대한은퇴자협회 성명, 2026년 9월 30일 (브라보마이라이프 10월 1일 보도)
여기서 제가 멈추지 않은 건, 이 문제를 “교육이 부족했다”는 말로만 끝낼 수 없기 때문입니다. 법이 주는 한 칸이 아무리 얇아도, 우리 몫의 시간표는 따로 세워야 하니까요.
🗓️ 둘째, 내 수급 시점을 먼저 써 넣지요
퇴직 연령과 연금 수급 시점은 같은 숫자가 아닙니다. 국민연금공단 안내에 따르면 노령연금은 가입기간 10년 이상이면 출생연도별 지급개시연령부터 평생 매월 받을 수 있고, 그 연령은 61세부터 65세까지 출생연대에 따라 다르게 정해져 있습니다.
| 출생연도 | 노령연금 지급개시연령 | 조기노령연금 지급개시연령 |
|---|---|---|
| 1953~1956년생 | 61세 | 56세 |
| 1957~1960년생 | 62세 | 57세 |
| 1961~1964년생 | 63세 | 58세 |
| 1965~1968년생 | 64세 | 59세 |
| 1969년생 이후 | 65세 | 60세 |
조기수급을 원하는 사람은 본인이 신청해야 하고, 가입기간 10년 이상과 정해진 연령 조건을 함께 맞아야 합니다. 노령연금은 지급개시연령이 된 때에 받는 급여이지만, 그 도달일로부터 5년 이내에는 소득이 없는 경우에 한해 해당하고, 그 기간에 일하면 바깥 기준에 따라 연금액이 줄어듭니다. 공단은 2025년 7월 29일 이후 수급권을 취득한 분에게는 월평균소득금액이 A값+200만 원(2026년 기준 519만 원) 이상일 때 소득구간별로 감액한다고 안내하고 있습니다. 이때는 부양가족연금액이 지급되지 않습니다.
가입기간 10년 기준 지급률 50%에 1년 초과 기간마다 5%씩 더해지는 방식이라, 가입기간을 어디까지 채워 두었는지가 다음 수급 시점의 월 금액을 가릅니다. 공단 안내의 예상연금월액표에서 제 나이·가입기간의 숫자를 먼저 확인해 두는 일부터가 시간표 첫 칸입니다.
🗓️ 셋째, 월 생활비에 놓아 보면
총액이 커 보이는 연금액보다, 언제부터 매달 들어오는지가 먼저입니다. 퇴직한 해부터 수급 시점까지는 수입이 끊기는 구간이 생기고, 그 구간의 길이는 내 출생연도와 가입기간이 정합니다. 이 공백을 모른 채로 월 생활비를 짜면, 어느 달 카드가 비는 일이 생겨요.
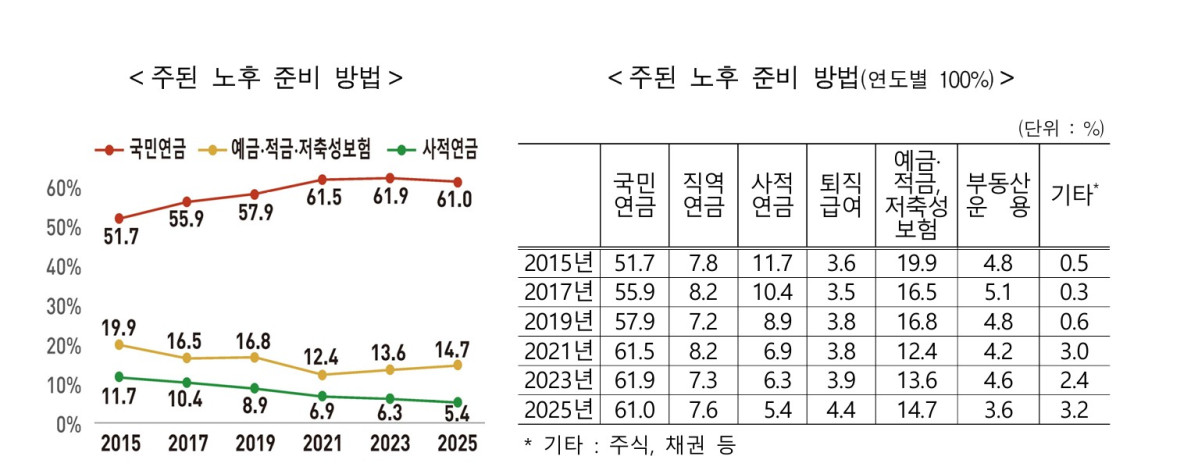
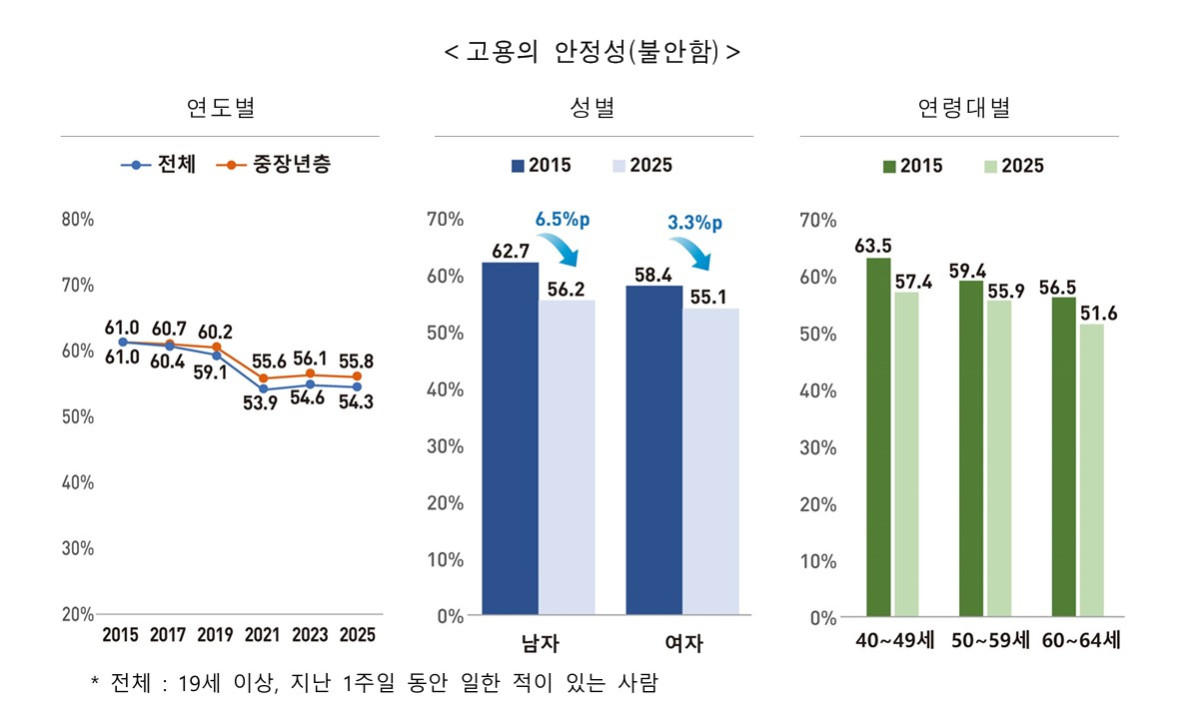
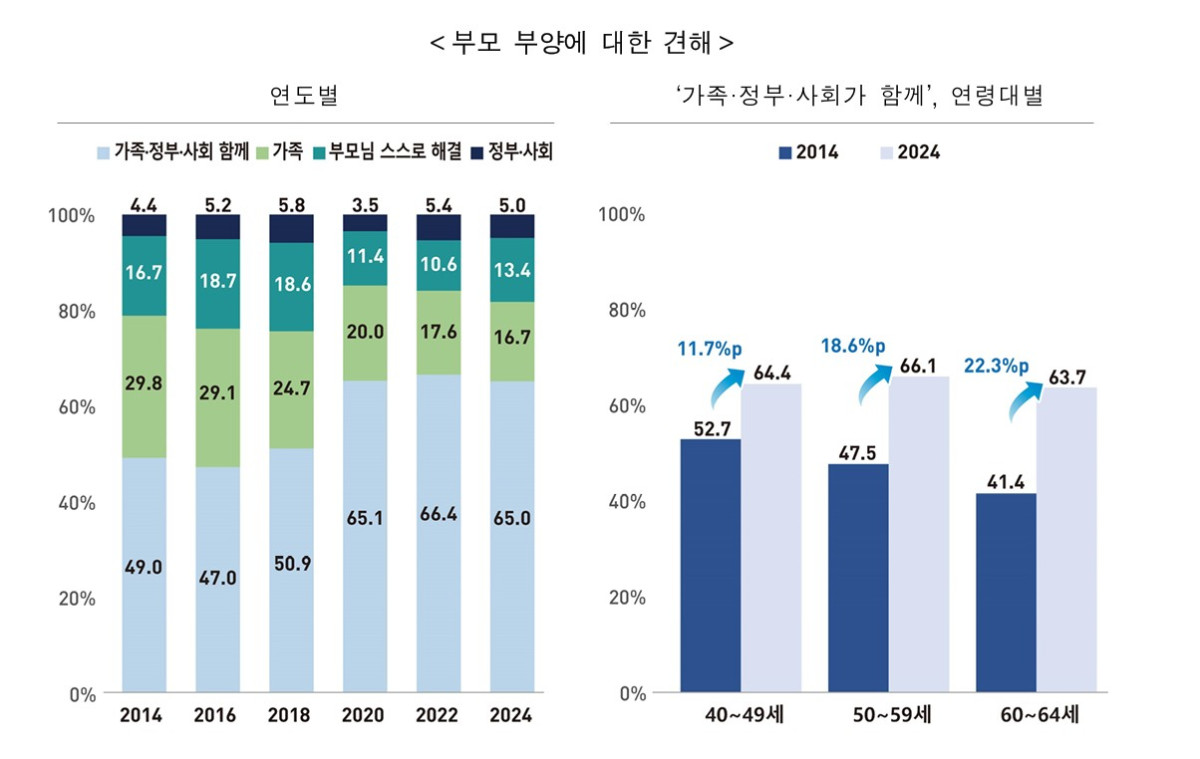
9월 21일 국가데이터처가 발표한 40~64세 인식 분석에서도 비슷한 흐름이 보입니다. 노후를 준비하고 있다고 응답한 중장년층은 2015년 75.8%에서 2025년 81.9%로 올랐고, 주된 수단으로 국민연금을 든 응답은 51.7%에서 61.0%로 늘었습니다. 60~64세에서는 그 비중이 2015년 40.2%에서 2025년 62.1%로 올라, 수급 시점과 연령이 가장 가까운 구간일수록 국민연금을 계산의 출발점으로 삼는 흐름이 읽힙니다.
같은 분석에서 의료·요양보호 서비스를 필요로 응답한 비중은 2015년 18.9%에서 2025년 30.3%로 11.4%p 올랐습니다. 연금만큼은 아니지만, 신경을 써야 할 일이 옆자리에 함께 자라 들어왔다는 뜻으로 읽습니다.
🗓️ 넷째, 이제 내 시간표에 적을 것
대은퇴자협회가 제안한 5단계 순서는 시간이 맞습니다. 5년 전에는 경험과 역량을, 4년 전에는 연금·생활비·건강·가족생활을, 3년 전에는 기술과 자격을, 2년 전에는 현장 경험과 사회참여를, 1년 전에는 실행 계획과 지원기관 연계를 점검하는 순서입니다.
- 내 출생연도가 기준연령의 어느 행에 있는지 확인하고, 노령연금 지급개시연령을 달력에 적는다
- 공단 예상연금월액표에서 가입기간별 예상 금액을 보고, 퇴직 다음 해 월 생활비와 어디까지 맞는지 적는다
- 수급 시점까지의 공백 기간에 필요한 월 지출을 따로 적어, 다른 수단을 준비할지 가만히 앉아 판단한다
- 50세 이후 퇴직예정자는 자신이 속한 사업장이 대상인지를 확인하고, 대상이라면 제공되는 경력지원 서비스 일정을 확인한다
- 의료·요양보호가 걱정된다면, 거주지 관할 행정복지센터의 상담 경로를 미리 한 번 확인해 둔다
고용노동부는 이미 제도를 손대고 있습니다. 5월 제도 개편 방안을 내고 7월 입법예고를 했는데, 이름을 ‘경력지원서비스’로 바꾸고 노동자가 서비스를 선택하도록 하며, 의무 대상을 2027년 500인 이상, 2029년 300인 이상 사업장으로 넓히는 내용입니다. 대은퇴자협회는 이 방향을 환영하면서도 최소 기준이 여전히 이틀이라면 현장은 달라지지 않는다고 했습니다.
최소 기준이 여전히 이틀이라면 현장은 달라지지 않는다.
대한은퇴자협회, 2026년 9월 30일 성명 (브라보마이라이프 10월 1일 보도)
법의 기준이 두껍지는 않더라도, 여섯 해쯤의 공백을 내 시간표로 메우는 것도 방법이라고 봅니다. 오늘 이 기회에, 수급 시점부터 적는 숫자로 먼저 가보는 것도 좋겠네요.
이틀짜리 교육에 기대지 말고, 내 숫자로 내 시간표를 세워 두는 쪽이 훨씬 현명해 보입니다. 첫 칸은 출생연도, 둘째 칸은 수급 시점, 셋째 칸은 그때까지의 월 생활비입니다.
댓글 0
댓글을 불러오는 중…