출처 · hankyung.com
집은 그대로 두고, 매달 들어오는 돈이 월 4만 1천 원 늘었습니다📒
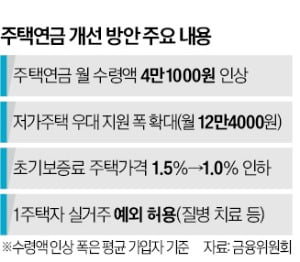
금융위원회가 2월 5일 '2026년도 주택연금 개선방안'을 발표했습니다. 3월 1일부터는 받는 돈과 처음 내는 돈이, 6월 1일부터는 가입 문턱이 달라졌어요.
안녕하세요, 인생 2교시 명수 선생입니다. 발표는 봄에 있었지만 주택연금은 가입하는 그날 조건으로 평생을 계산하니, 지금 생각하고 계신 분은 오늘 기준으로 다시 보셔야 해요. 첫째부터 차근차근 보지요.
첫째, 받는 돈부터 보지요 📒
이번 개선의 첫 축은 계리모형 재설계입니다. 2026년 3월 1일 이후 신규 신청자부터 월 지급금이 전반적으로 인상됐어요. 평균 가입자(72세·주택가격 4억 원) 기준으로 월 129만 7천 원에서 월 133만 8천 원으로 늘었습니다. 인상폭은 월 4만 1천 원, 3.1%입니다.
기대여명을 감안한 전체 가입 기간 수령액으로 넓혀 보면 약 849만 원이 늘어난 계산입니다. 노후 시간표에서 이렇게 한 칸씩 채워지는 게 중요해요. 4만 1천 원이면 안방 문짝 수리 한 번, 병원 왕복 진료 몇 번쯤은 감당할 수 있는 규모지요. 적게 느껴지셨다면, 매달 오랜 세월 빠지지 않고 들어오는 돈으로 보시면 달라집니다.
둘째, 처음 내는 부담은 줄었어요
가입할 때 한 번에 내는 초기보증료가 주택가격의 1.5%에서 1.0%로 낮아졌습니다. 4억 원짜리 집이면 600만 원에서 400만 원으로 줄어드는 셈이지요. 환급 가능 기간도 3년에서 5년으로 늘어났습니다.
대신 초기보증료 부담을 낮춘 만큼 연 보증료는 대출 잔액의 0.75%에서 0.95%로 소폭 올렸습니다. 처음 내는 큰돈과 매달 나가는 작은돈의 비율이 바뀐 것이니, 두 줄을 함께 보셔야 해요.
그동안 초기보증료 부담 때문에 주택연금 가입을 주저하는 사례가 있었다… 이번 조치를 통해 가입자의 재정·심리적 부담이 일정 부분 완화될 것으로 기대한다.
금융위원회 관계자, 한국경제 보도(2026.2.5.) 중
셋째, 6월부터는 문턱이 낮아졌어요
지금까지는 담보 주택에 실제로 살아야 가입할 수 있었습니다. 6월 1일부터는 부부 합산 1주택자가 질병 치료, 자녀 봉양, 노인주거복지시설 입주 같은 불가피한 사유로 거주하지 않아도 가입이 가능해졌어요. 병원 신세를 지느라 집을 비운 기간에도 준비할 수 있게 된 것입니다.
취약 고령층 우대도 넓어졌습니다. 지금은 시가 2억 5천만 원 미만 주택의 부부 합산 1주택자가 기초연금 수급권자이면 가입할 수 있는 우대형인데, 6월 신규 가입부터는 주택이 시가 1억 8천만 원 미만이면 우대 폭이 더 커집니다. 예컨대 주택가격 1억 3천만 원인 77세 가입자의 월 우대 금액이 9만 3천 원에서 12만 4천 원으로 늘어, 우대금을 포함한 총 수령액이 월 65만 4천 원이 됩니다. 일반형(월 53만 원)보다 23.4% 많은 금액이지요.
| 구분 | 시행 시점 | 달라진 내용 |
|---|---|---|
| 월 지급금 | 2026.3.1. 이후 신규 신청자 | 평균 가입자(72세·4억 원) 기준 월 129만 7천 원 → 133만 8천 원(3.1%↑) |
| 초기보증료 | 2026.3.1. 이후 신규 가입 | 주택가격의 1.5% → 1.0%, 환급 가능 기간 3년 → 5년 |
| 연 보증료 | 2026.3.1. 이후 신규 가입 | 대출 잔액의 0.75% → 0.95% |
| 실거주 의무 | 2026.6.1. 이후 신규 가입 | 부부 합산 1주택자, 질병 치료·자녀 봉양 등 불가피한 사유 시 비거주 가입 가능 |
| 저가주택 우대 | 2026.6.1. 이후 신규 가입 | 시가 1억 8천만 원 미만 우대형의 월 우대 금액 확대(예: 월 9만 3천 원 → 12만 4천 원) |
조건이 좋아지자 관심도 따라왔습니다. 헤럴드경제는 개선 소식 이후인 4월에 주택연금 신규 가입이 역대 최다를 기록했다고 보도했습니다(2026.6.7.). 제도는 이미 시행 중이라, 생각 중인 분도 지금 조건으로 가입할 수 있다는 뜻이기도 해요.
월 생활비에 놓아 보면 🗓️
총액보다 한 달로 볼 때가 편합니다. 72세에 4억 원 주택을 담보로 일반형에 가입하면 매달 133만 8천 원이 들어옵니다. 1년이면 약 1,605만 원이지요. 국민연금과 퇴직연금 다음, 세 번째 줄로 월 생활비를 채워 주는 돈입니다.
자녀 봉양을 위해 집을 비운 기간에도 가입이 가능해진 것, 기초연금 수급권자라면 우대형으로 월 65만 4천 원 수준까지 끌어올릴 수 있다는 것. 이 두 가지가 소득 공백을 메우는 실마리입니다. 기초연금은 만 65세 이상 대상으로 단독가구 소득인정액 247만 원 이하, 부부가구는 395만 2천 원 이하면 받을 수 있으니(국민연금공단 2026년 기준 안내), 우대형 자격부터 먼저 확인해 보세요.
내 조건, 이렇게 확인해 보세요 ✍
- 나이: 만 55세 이상인가요?
- 주택가격: 내 집과 배우자 명의를 합쳐 공시가격 12억 원 이하인가요?
- 주택 수: 부부 합산 몇 채인가요? (1주택이 아니어도 합산가격 조건만 맞으면 가입 경로가 있습니다)
- 기초연금: 기초연금 수급권자라면 우대형 자격을 먼저 보세요
- 거주 계획: 질병 치료·자녀 봉양 등으로 거주하지 못할 일이 있는가요?
- 비용: 초기보증료(주택가격의 1.0%)와 연 보증료(잔액의 0.95%)를 함께 계산해 보세요
다음 준비에서 제가 먼저 볼 항목은 '우대형 자격'입니다. 기초연금 수급 여부와 주택 시가만 확인되면 월 수령액이 크게 달라지는 자리라, 상담 한 번으로 계산을 먼저 받아 두는 편이 순서입니다. 조건은 가입하는 날 기준으로 확정되니, 미루기보다 올해 안에 확인해 두시길 권합니다.
집은 그대로 두고, 월 생활비 한 칸부터 채워 보세요🌿
한국주택금융공사 주택연금 공식 안내www.hf.go.kr ↗

댓글 0
댓글을 불러오는 중…